Direito Bancário
Dívidas fora de controle: como renegociar e proteger sua renda
Quando as parcelas se acumulam e o salário já não cobre o básico, é hora de planejar a saída. Para renegociar dívidas com segurança, você precisa saber quanto deve, quanto pode pagar e quais direitos a lei garante. Isso vale para quem mora em Caxias do Sul e em qualquer outra cidade do Rio Grande do Sul. Neste artigo, explicamos o caminho em linguagem simples.
Como saber se a dívida saiu do controle?
Alguns sinais são comuns: usar o cartão rotativo ou o cheque especial todo mês, pegar novo empréstimo para pagar outro, atrasar contas básicas ou ficar sem dinheiro para alimentação e moradia.
A lei tem um nome para a situação mais grave: superendividamento. Ele está no Código de Defesa do Consumidor (Lei 8.078/1990), com as mudanças da Lei 14.181/2021. Em resumo, é a impossibilidade de a pessoa física, de boa-fé, pagar todas as suas dívidas de consumo sem comprometer o mínimo existencial.
O mínimo existencial é a parte da renda necessária para viver com dignidade: comida, moradia, água, luz, saúde e transporte. Um decreto federal define um valor de referência, hoje equivalente a 25% do salário mínimo por pessoa. Esse valor é uma referência, e a análise de cada caso considera outros fatores.
A lei protege o consumidor de boa-fé. Dívidas contraídas de má-fé ou com intenção de fraude, e compras de produtos de luxo de alto valor, ficam fora dessa proteção.
Primeiros passos e erros comuns
Antes de aceitar qualquer proposta, organize as informações:
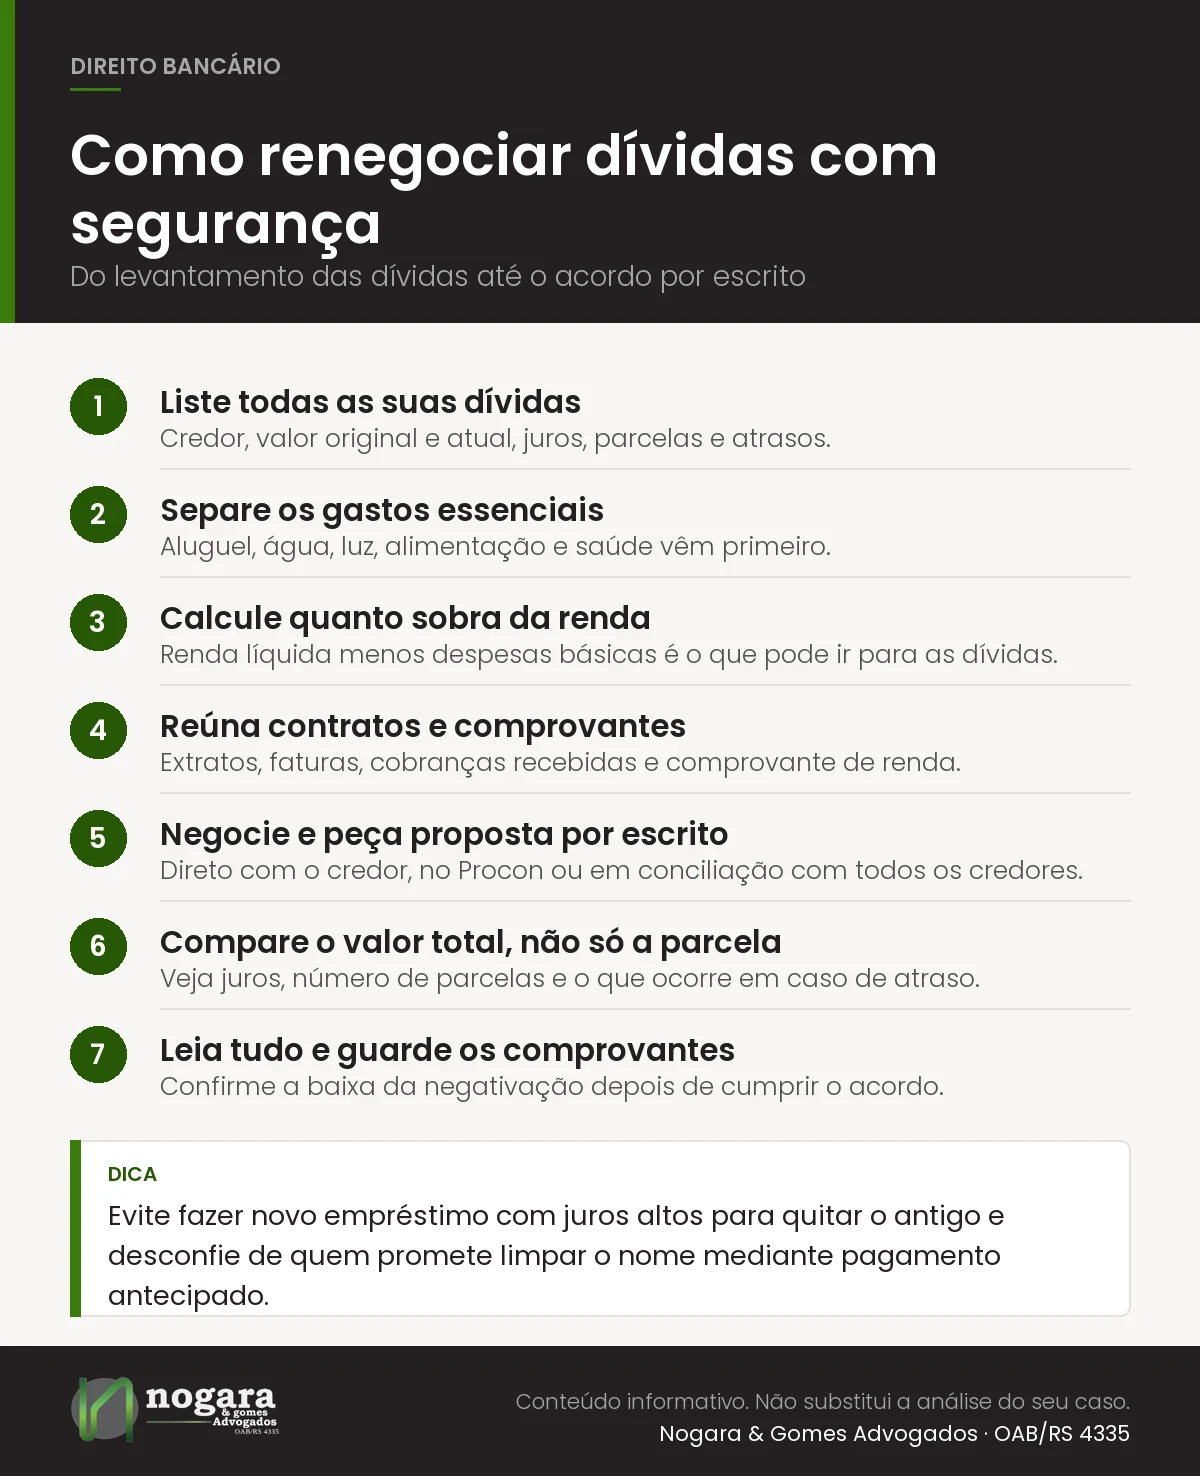
- Liste todas as dívidas: credor, valor original, valor atual, taxa de juros, número de parcelas e atrasos.
- Separe o essencial: aluguel, água, luz, alimentação e saúde vêm primeiro.
- Calcule o que sobra: some a renda líquida e subtraia as despesas básicas. Esse é o valor que pode ir para as dívidas.
- Reúna documentos: contratos, extratos, faturas, comprovantes de pagamento, cobranças recebidas e comprovante de renda.
Alguns erros se repetem com frequência:
- Fazer um novo empréstimo, com juros altos, para quitar o antigo.
- Aceitar acordo cuja parcela não cabe no orçamento e voltar a atrasar.
- Pagar sem pedir o contrato ou o detalhamento do cálculo.
- Não guardar comprovantes e protocolos de atendimento.
- Confiar em quem promete “limpar o nome” rapidamente mediante pagamento antecipado.
Como renegociar dívidas na prática?
Há vários caminhos, e eles podem ser combinados:
- Direto com o credor: peça o saldo atualizado, o detalhamento dos juros e uma proposta por escrito. Compare o valor total a pagar, e não só a parcela.
- Canais de defesa do consumidor: o Procon e outros órgãos oficiais podem intermediar a negociação.
- Conciliação em bloco: a Lei 14.181/2021 prevê que o consumidor superendividado peça uma audiência de conciliação com todos os credores. O objetivo é fechar um plano de pagamento único, respeitando o mínimo existencial.
Nesse plano, a regra geral é um prazo máximo de cinco anos, com a primeira parcela em até 180 dias após a homologação do acordo. Se não houver acordo com algum credor, a lei prevê um processo por superendividamento. Nele, o juiz pode revisar contratos e impor um plano de pagamento.
Um acordo bem feito deve informar com clareza o valor total, a taxa de juros, o número de parcelas e o que acontece em caso de atraso. Antes de assinar, leia tudo com calma.
Como proteger sua renda?
Renegociar não significa abrir mão de direitos básicos. Alguns pontos merecem atenção:
- Salário protegido: o Código de Processo Civil (art. 833, IV) considera impenhorável, em regra, o salário usado para o sustento da pessoa e da família. Há exceções, como a dívida de pensão alimentícia e valores muito acima de um limite.
- Empréstimo consignado: o desconto direto em folha ou benefício tem limite legal de comprometimento da renda. Se os descontos passam disso, vale questionar.
- Desconto em conta-salário: em geral, o banco não deve usar o salário depositado para cobrar dívida do próprio cliente sem autorização válida. Cada situação exige análise, e o entendimento dos tribunais pode variar.
- Cobranças indevidas: seguros, tarifas e serviços que você não contratou, e empréstimos que você não reconhece, devem ser contestados com documentos. Registre reclamação e guarde o protocolo.
- Nome negativado: a Súmula 323 do STJ estabelece que a inscrição em cadastro de inadimplentes pode ser mantida por no máximo cinco anos.
Outro ponto importante é a revisão de contratos. Juros muito acima do praticado no mercado, cláusulas pouco claras e falta de informação sobre o custo efetivo total (CET) podem ser analisados caso a caso.
Como o escritório atua neste tema: na área de Direito Bancário, o escritório trabalha com revisão de juros e contratos, superendividamento e renegociação global de dívidas, empréstimos não contratados e fraudes bancárias, cobranças e seguros indevidos e descontos indevidos em conta ou benefício. A atuação depende da análise dos documentos de cada pessoa, e não há resultado garantido.
Atendimento em Caxias do Sul
O ponto de atendimento fica na Rua Guia Lopes, 560, sala 18 D, no bairro Exposição. O atendimento presencial ocorre somente mediante agendamento, e há também atendimento digital. Moradores do Centro e de bairros vizinhos, assim como de outras partes da Serra Gaúcha, podem agendar o atendimento na modalidade que for mais conveniente.
Perguntas frequentes
Renegociar a dívida limpa o nome imediatamente?
Depende do que for combinado. Em geral, depois de quitar o acordo ou cumprir as condições, o credor deve providenciar a baixa da negativação. Guarde todos os comprovantes e confirme se o registro foi retirado.
Onde buscar orientação sobre renegociar dívidas em Caxias do Sul?
Você pode procurar os órgãos de defesa do consumidor, como o Procon, a Defensoria Pública, que atende quem não pode pagar um advogado, e os serviços de conciliação do Poder Judiciário. Também é possível consultar um advogado de sua confiança. Leve contratos, extratos e comprovantes de renda para que sua situação seja analisada.
Uma dívida antiga pode ser cobrada para sempre?
Não. O nome só pode ficar negativado por até cinco anos, e a cobrança judicial também tem prazo, chamado de prescrição, que varia conforme o tipo de dívida. Como cada situação tem suas particularidades, a análise individual é indispensável antes de qualquer decisão.
Conheça a atuação do escritório em Direito Bancário.